Metoda 50/30/20 po urlopie – czy nadal ma sens?
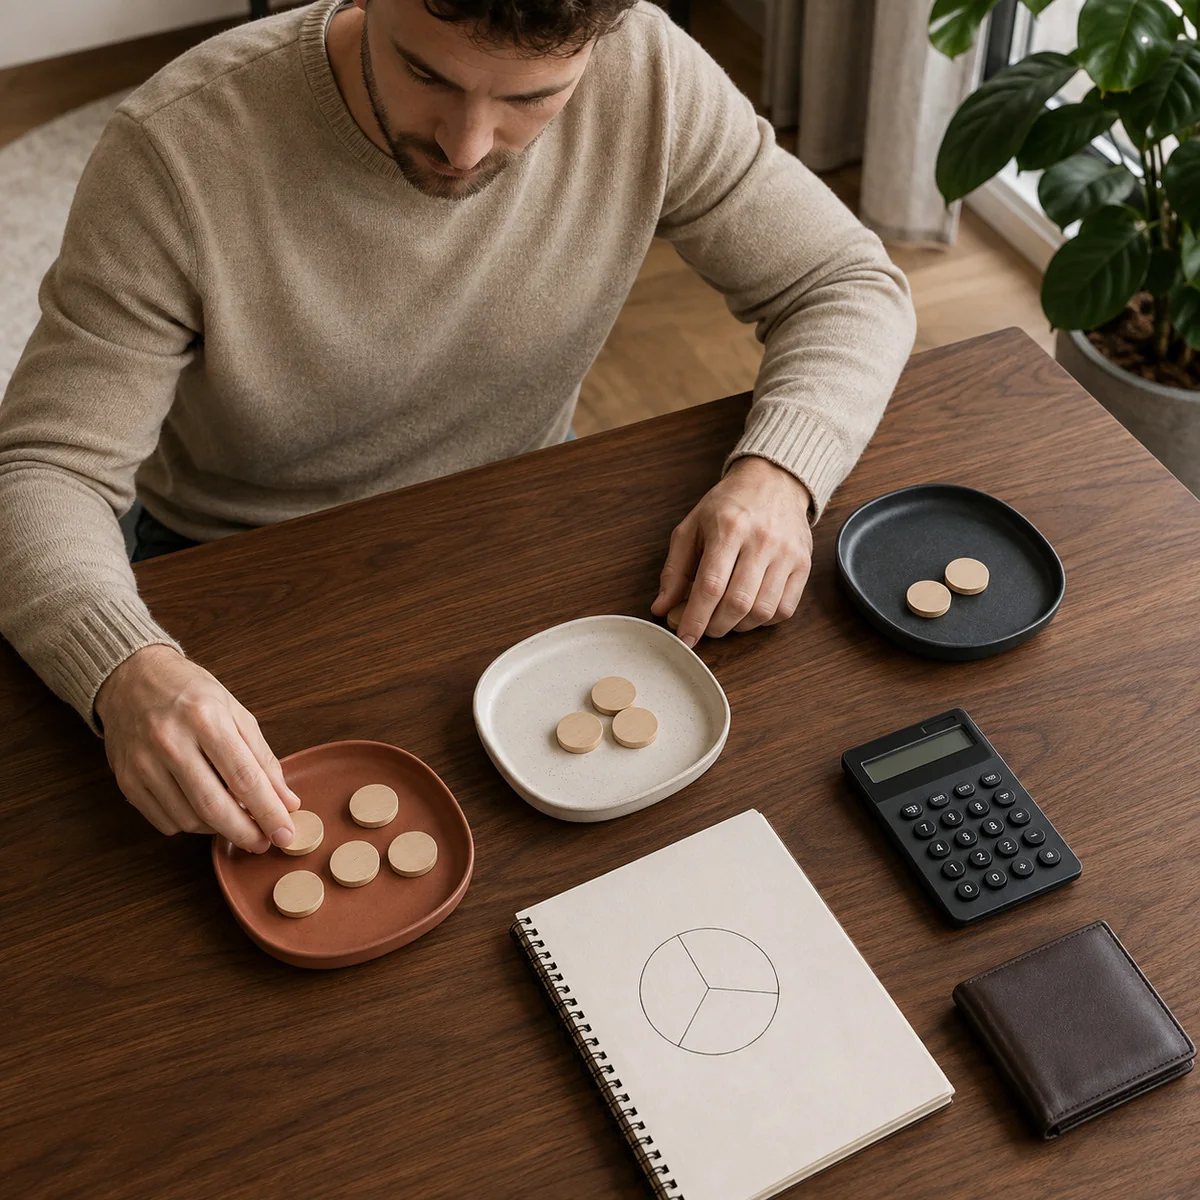
Metoda 50/30/20 dzieli dochód netto na trzy części: około 50% na potrzeby, 30% na zachcianki i 20% na oszczędności lub cele finansowe. Po urlopie może szybko pokazać, która część budżetu jest przeciążona, ale nie jest normą, której każdy musi bezwzględnie przestrzegać. Jeśli sam czynsz, rachunki i dojazdy pochłaniają ponad połowę wynagrodzenia, problemem nie musi być brak dyscypliny — proporcje trzeba dopasować do rzeczywistych warunków. Poniżej znajdziesz obliczenia, kryteria klasyfikacji i warianty tej zasady.
Czy ta metoda ma sens
Tak, ale przede wszystkim jako narzędzie diagnostyczne. Metoda 50/30/20 pozwala w kilka minut sprawdzić, ile dochodu pochłaniają koszty konieczne, ile wydatki opcjonalne i ile zostaje na bezpieczeństwo finansowe.
Nie ma sensu sztucznie wciskać budżetu w model 50/30/20, jeśli prowadziłoby to do pomijania rachunków lub zaciągania długu. W takim przypadku liczby są sygnałem, że trzeba zmienić proporcje, koszt mieszkania, zobowiązania albo poziom dochodu — o ile jest to realnie możliwe.
Metoda 50/30/20 na konkretnym przykładzie
Podstawą obliczenia jest miesięczny dochód netto, czyli kwota, którą rzeczywiście można rozdysponować po podatkach i innych potrąceniach.
Dla dochodu netto 6 500 zł:
- potrzeby: 6 500 zł × 50% = 3 250 zł,
- zachcianki: 6 500 zł × 30% = 1 950 zł,
- oszczędności i cele: 6 500 zł × 20% = 1 300 zł.
Suma:
3 250 zł + 1 950 zł + 1 300 zł = 6 500 zł
To przykład modelowy, a nie informacja o tym, ile konkretna osoba powinna wydawać.
Co zaliczyć do potrzeb?
Do potrzeb najczęściej trafiają:
- mieszkanie i podstawowe rachunki,
- podstawowa żywność,
- konieczny transport,
- leki i niezbędne leczenie,
- wymagane ubezpieczenia,
- minimalne płatności zobowiązań,
- narzędzia konieczne do pracy.
Kluczowe pytanie brzmi: czy rezygnacja z tego wydatku szybko zagrozi mieszkaniu, zdrowiu, pracy albo wykonaniu umowy?
Droższy pakiet internetu może być potrzebą dla osoby pracującej z domu, ale już drugi serwis filmowy zwykle będzie zachcianką.
Co zaliczyć do zachcianek?
To wydatki, które poprawiają wygodę lub sprawiają przyjemność, ale można je ograniczyć bez natychmiastowego zagrożenia:
- restauracje i dostawy jedzenia,
- część rozrywki,
- dodatkowe platformy streamingowe,
- impulsywne zakupy,
- droższy wariant produktu, gdy dostępna jest wystarczająca wersja podstawowa,
- część wydatków urlopowych.
Nie chodzi o ocenianie, czy dana zachcianka jest „dobra”. Chodzi o uczciwe przypisanie jej do właściwej kategorii.
Co mieści się w 20% na cele finansowe?
Ta część może obejmować:
- budowę funduszu awaryjnego,
- oszczędności na przyszłe cele,
- fundusz wydatków nieregularnych,
- dodatkową spłatę zadłużenia,
- długoterminowe odkładanie pieniędzy.
Klasyfikację minimalnych rat i dodatkowej spłaty warto stosować konsekwentnie. Minimalna wymagana rata jest zobowiązaniem bieżącym, natomiast dobrowolna nadpłata może być zaliczona do celu finansowego.
Kiedy reguła budżetowa nie pasuje
Załóżmy, że przy dochodzie 6 500 zł podstawowe potrzeby wynoszą 4 300 zł.
Udział potrzeb:
4 300 zł ÷ 6 500 zł × 100% = 66,15%
Po zaokrągleniu potrzeby pochłaniają około 66% dochodu. Pozostaje 2 200 zł na wszystkie pozostałe cele.
W takim układzie metoda 50/30/20 nie opisuje aktualnej sytuacji. Można zastosować tymczasowy wariant:
- 66% potrzeby,
- 14% zachcianki,
- 20% cele finansowe.
Jeśli utrzymanie pełnych 20% oszczędności nie jest możliwe, lepszy będzie realny plan 70/20/10 niż fikcyjne 50/30/20 kończące się debetem.
Sytuacje wymagające własnych proporcji
Dostosowanie modelu jest uzasadnione, gdy:
- koszty mieszkania są wyjątkowo wysokie,
- dochód zmienia się z miesiąca na miesiąc,
- trwa intensywna spłata zadłużenia,
- jedna osoba utrzymuje rodzinę,
- występują wysokie koszty leczenia,
- dochód jest czasowo obniżony,
- przygotowujesz się do dużego, bliskiego wydatku.
Przy nieregularnym dochodzie procenty warto liczyć od konserwatywnej kwoty bazowej, a nadwyżki rozdzielać według osobnego planu.
Jak wdrożyć metodę krok po kroku
Krok 1: policz dochód netto
Uwzględnij tylko pieniądze, które faktycznie wpłynęły. Nie doliczaj spodziewanej premii, zwrotu podatku ani planowanej sprzedaży przedmiotu.
Krok 2: przeanalizuj 90 dni
Jeden miesiąc może być nietypowy. Trzy miesiące pokażą średnią dla żywności, transportu, rozrywki i drobnych zakupów. Koszty roczne wpisz jako miesięczną średnią.
Krok 3: zaklasyfikuj wydatki
Najwięcej sporów budzi granica między potrzebą a zachcianką. Zapisz własne zasady, na przykład:
- podstawowy abonament telefoniczny — potrzeba,
- dodatkowy pakiet rozrywki — zachcianka,
- zwykłe zakupy spożywcze — potrzeba,
- częste zamawianie kolacji — zachcianka.
Krok 4: oblicz własne proporcje
Wzór dla każdej kategorii:
udział kategorii = kwota kategorii ÷ dochód netto × 100%
Porównaj wynik z modelem, ale nie zmieniaj danych tylko po to, żeby wyglądały lepiej.
Krok 5: wybierz jedną korektę
Jeżeli zachcianki wynoszą 38%, nie próbuj od razu zejść do 20%. Wybierz jedną lub dwie kategorie: audyt subskrypcji, jedzenie zamawiane do domu albo impulsywne zakupy.
Po urlopie pomocny może być również ograniczony miesiąc bez zakupów. Nie powinien on jednak obejmować zdrowia, podstawowej żywności czy koniecznych napraw.
Najczęstsze błędy
Metoda 50/30/20 przestaje być użyteczna, gdy:
- jest traktowana jak uniwersalne prawo,
- procenty liczone są od dochodu brutto,
- raty i oszczędności są liczone podwójnie,
- roczne koszty całkowicie wypadają z budżetu,
- wszystkie zakupy spożywcze są automatycznie uznawane za potrzeby,
- „oszczędności” są regularnie wydawane pod koniec miesiąca,
- plan nie uwzględnia drugiej osoby w gospodarstwie domowym.
W przypadku wspólnego budżetu trzeba ustalić, czy procenty liczone są dla całego gospodarstwa, czy osobno dla każdej osoby. Mieszanie tych dwóch podejść da niewiarygodny wynik.
FAQ
Czy 50/30/20 liczy się od kwoty brutto?
Nie. Model najczęściej odnosi się do dochodu netto, czyli pieniędzy dostępnych po potrąceniach.
Czy spłata długu należy do 20%?
Dodatkowa spłata może być celem finansowym. Minimalną wymaganą płatność warto traktować jako bieżące zobowiązanie. Najważniejsze jest konsekwentne liczenie.
Czy można stosować proporcje 60/20/20?
Tak. Własne proporcje są lepsze niż nierealny model, którego nie da się utrzymać.
Gdzie wpisać wydatki na wakacje?
Najczęściej do zachcianek lub osobnego funduszu celowego finansowanego wcześniej. Nie powinny być przedstawiane jako nieprzewidziany wydatek.
Co zrobić, jeśli potrzeby przekraczają 80% dochodu?
W pierwszej kolejności zabezpiecz podstawowe rachunki i przeanalizuj największe koszty. Drobne oszczędności mogą nie wystarczyć; czasem potrzebna jest zmiana umowy, mieszkania, transportu lub źródła dochodu.
Czy trzeba odkładać dokładnie 20%?
Nie. To wartość orientacyjna. Nawet niższa, regularna kwota może być lepsza niż ambitny plan przerywany co miesiąc.
Metoda 50/30/20 jest użyteczną mapą, ale nie zastępuje analizy własnych rachunków. Policz rzeczywiste proporcje, znajdź kategorię wymagającą korekty i ustal model możliwy do utrzymania także w mniej wygodnym miesiącu.
Źródła
- Consumer Financial Protection Bureau, „My spending rule to live by”, marzec 2016, dostęp: 10.08.2026.
- Consumer Financial Protection Bureau, „Learning about budgets”, aktualizacja 16.06.2022, dostęp: 10.08.2026.
- Consumer Financial Protection Bureau, „Analyzing budgets”, aktualizacja 4.04.2023, dostęp: 10.08.2026.
- Narodowy Bank Polski, „Planowanie i kontrola wydatków, czyli o sile zarządzania własnymi pieniędzmi”, materiał edukacyjny, dostęp: 10.08.2026.